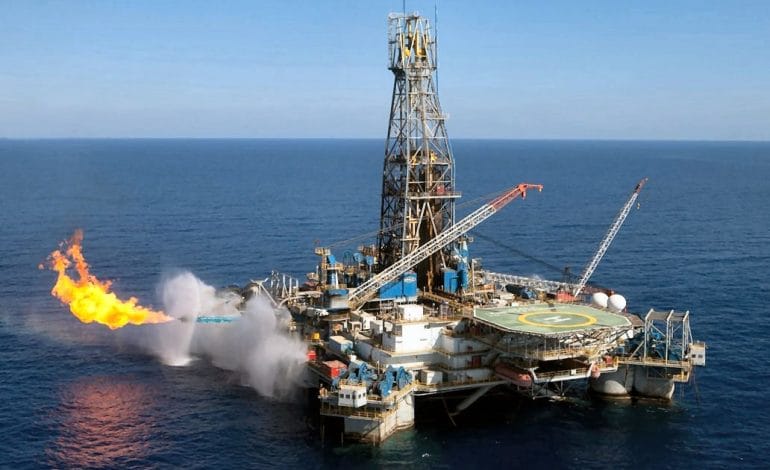
Le golfe de Guinée regagne en importance dans les stratégies d’approvisionnement pétrolier et gazier des marchés occidentaux. Une analyse publiée le 5 novembre par le Carnegie Endowment for International Peace estime que les tensions géopolitiques, les découvertes en haute mer et plusieurs réformes réglementaires relancent l’intérêt des investisseurs pour l’Afrique de l’Ouest. Ses auteurs, Judd Devermont et Gabrielle Posner, jugent que la production énergétique ouest-africaine est redevenue stratégique et plaident pour un réengagement américain auprès des producteurs africains.
Leur diagnostic s’appuie sur la dégradation de l’environnement énergétique mondial. L’Agence internationale de l’énergie a averti en 2026 que le conflit au Moyen-Orient constituait la plus grande crise de sécurité énergétique jamais connue, avec un impact durable attendu sur les choix d’investissement. Dans ce contexte, la façade atlantique africaine présente un avantage logistique: elle permet d’alimenter les marchés européens et nord-américains sans dépendre des grands points de passage maritimes du Moyen-Orient. Carnegie évalue à 4,5% la part de cette zone dans les réserves mondiales de pétrole et à 2,7% sa part dans les réserves de gaz.
Cette région avait déjà été présentée à Washington comme une frontière énergétique il y a un quart de siècle. En 2000, le National Intelligence Council des États-Unis envisageait que l’Afrique de l’Ouest fournisse 25% des importations pétrolières d’Amérique du Nord à l’horizon 2015. Cette projection ne s’est pas matérialisée. La montée en puissance du pétrole et du gaz de schiste américains, ajoutée aux difficultés réglementaires et sécuritaires en Afrique, a ramené la part du brut et des produits pétroliers ouest-africains à moins de 3% des importations américaines en 2015.
Le regain d’intérêt actuel repose aussi sur la nature des ressources et sur l’évolution des techniques d’exploration. Une part importante du brut extrait dans le golfe de Guinée est un pétrole léger, recherché par les raffineurs. Les progrès de l’imagerie sismique et du forage en eaux profondes ont en outre ouvert des zones jusque-là difficiles d’accès. Des appels d’offres suscitent désormais de l’attention au Bénin, au Cameroun, au Gabon, au Liberia, au Nigeria et en Sierra Leone, tandis que d’autres segments de la côte atlantique, du Ghana à la Côte d’Ivoire et jusqu’à la Namibie, continuent d’attirer les compagnies en quête de nouvelles réserves.
Le Nigeria concentre une large part de cette relance. La loi pétrolière de 2021 a redéfini le cadre du secteur et réorganisé la compagnie publique. Des directives présidentielles ont ensuite ajouté des incitations pour l’offshore profond. Shell a arrêté en décembre 2024 la décision finale d’investissement sur Bonga North, un développement en eaux profondes estimé autour de 5 milliards de dollars. Le groupe prévoit plus de 300 millions de barils équivalent pétrole récupérables et une production de pointe de 110.000 barils par jour. En juillet 2026, ExxonMobil et ses partenaires ont annoncé un engagement d’un milliard de dollars dans le projet Usan Infill, destiné à ajouter jusqu’à 40.000 barils par jour. Ce chantier marque la reprise des forages d’Esso au Nigeria après une interruption depuis 2016.
Cette séquence contraste avec le retrait des majors des gisements terrestres matures et des eaux peu profondes. Shell a finalisé le 13 mars 2025 la cession de sa filiale nigériane terrestre et peu profonde à Renaissance. Seplat Energy a, de son côté, bouclé en décembre 2024 l’acquisition des actifs peu profonds de Mobil Producing Nigeria Unlimited auprès d’ExxonMobil. Les entreprises nigérianes assurent désormais plus de la moitié de la production nationale, pendant que les grands groupes internationaux recentrent leurs capitaux sur l’offshore profond et le gaz.
L’Angola a engagé une trajectoire voisine. Luanda a transféré en 2019 le rôle de concessionnaire national et de supervision du secteur de Sonangol vers l’Agence nationale du pétrole, du gaz et des biocarburants, tout en rendant les appels d’offres plus prévisibles. Chevron a annoncé le 17 août 2026 une découverte de pétrole et de condensats gaziers dans le bloc 0 au large du pays. Plus au nord, la Mauritanie a consolidé son cadre d’investissement après la découverte en 2015 du champ gazier Greater Tortue Ahmeyim, partagé avec le Sénégal.
La dimension sécuritaire accompagne cette remontée en puissance. Une force maritime combinée a été lancée le 1er juin 2026 par la Côte d’Ivoire, la Gambie, le Ghana, le Liberia, le Nigeria et la Sierra Leone pour coordonner la lutte contre la piraterie et les autres menaces en mer. Cette amélioration de l’environnement opérationnel ne dissipe pas tous les risques. La concurrence chinoise progresse dans le financement, les infrastructures et l’ingénierie énergétiques, surtout en Angola et au Nigeria. En parallèle, le durcissement des normes d’émissions et l’incertitude sur la demande mondiale à long terme alourdissent le risque commercial des nouveaux projets hydrocarbures.
Sources :
- « Energy Turmoil Puts the Gulf of Guinea Back on the Map » — ceip.org
- « Impacts of Middle East conflict set to reshape energy investment plans as disruptions put focus on security » — iea.org
- « Shell invests in Bonga North deep-water project, Nigeria » — shell.com
- « Completion of sale of SPDC to Renaissance » — shell.com
- « Seplat Energy Plc (“Seplat Energy” or the “Company”) » — seplatenergy.com
- « Chevron advances its strategic exploration program with discovery in Angola's Block 0 » — chevron.com